Bradesco Financiamentos
Banco Bradesco SA
- 3,8
- 22.57K avaliações
- 1.00M
- Downloads
- Free
- Preço
Capturas de tela
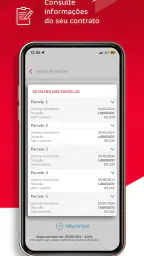
Bradesco Financiamentos Prós e contras
Prós
- Simulação de financiamento disponível pelo celular.
- Consulta de propostas e contratos de forma prática.
- Permite acompanhar parcelas e vencimentos em um só lugar.
- Acesso integrado aos serviços do banco Bradesco.
- Interface voltada para clientes de financiamento de veículos.
Contras
- Pode exigir cadastro e validação de dados antes do acesso.
- Algumas funções dependem de conexão estável com a internet.
- Nem todas as solicitações podem ser concluídas pelo aplicativo.
- Usuários de outros bancos podem encontrar mais limitações.
- Atualizações podem alterar menus e exigir nova adaptação.
 Análise por All-app
Eu vejo o Bradesco Financiamentos como um aplicativo de finanças com uma função bem definida: ajudar quem já tem um contrato de financiamento a acompanhar o atendimento relacionado a ele. Essa proposta é mais específica do que a de um aplicativo bancário completo, e entender isso logo no começo evita uma boa parte da frustração. Ele não é uma carteira para organizar todas as despesas da casa nem um substituto universal para o internet banking. Seu valor está em concentrar a relação com o contrato de financiamento em um canal próprio.
Na minha experiência, essa especialização pode ser conveniente quando preciso consultar uma informação do contrato sem procurar documentos antigos ou depender de uma ligação. Ao mesmo tempo, ela cria uma expectativa importante: o aplicativo só faz sentido para quem tem uma relação ativa com o Bradesco Financiamentos. Quem procura uma ferramenta para simular empréstimos, comparar taxas de diferentes instituições ou controlar o orçamento mensal provavelmente encontrará opções mais adequadas em outros lugares.
Onde a experiência costuma travar
O primeiro ponto de atrito costuma aparecer antes mesmo de qualquer consulta: saber se estou entrando no canal certo. O aplicativo foi desenvolvido pelo Banco Bradesco SA e aparece na categoria de finanças, mas o resumo da experiência deixa claro que seu foco é o atendimento do contrato. Por isso, alguém que abre a aplicação esperando ver conta-corrente, cartão, investimentos e movimentações gerais pode concluir rapidamente que faltam recursos, quando na verdade está diante de uma ferramenta mais restrita.
Também é importante separar o contrato de financiamento do relacionamento bancário. Ter uma conta no Bradesco não significa automaticamente que todas as informações de um contrato aparecerão da mesma forma nesse aplicativo. Da mesma maneira, ter um financiamento não transforma a aplicação em um painel financeiro completo. Eu recomendo começar identificando qual contrato quero acompanhar e qual informação preciso resolver. Essa pequena preparação torna a navegação mais objetiva.
Outro ponto que pode confundir é a identificação do usuário. Em aplicativos financeiros, uma senha, um documento ou um cadastro digitado incorretamente pode impedir o acesso antes que o problema tenha qualquer relação com o contrato. Quando isso acontece, insistir repetidamente costuma ser menos útil do que revisar os dados com calma, conferir se estou usando o aplicativo correto e verificar se o teclado não alterou algum caractere.
A nota média de 3,8, acompanhada por cerca de 39 mil avaliações, sugere uma experiência desigual entre os usuários. Eu não interpretaria esse número como prova de que o aplicativo é ruim, mas como um sinal para baixar as expectativas: a utilidade pode ser boa quando o acesso e o vínculo contratual estão alinhados, enquanto problemas de autenticação, atualização ou atendimento podem pesar bastante na percepção geral.
O que conferir antes de tentar resolver tudo pelo celular
Antes de iniciar, eu deixaria à mão os dados básicos do contrato e os documentos relacionados ao financiamento. Não é uma questão de guardar informações sensíveis em qualquer lugar, e sim de evitar interromper o processo para procurar um número ou confirmar uma referência. Em especial, vale distinguir o contrato que quero consultar de outros produtos financeiros que possam aparecer associados ao meu nome.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
Também verificaria se o sistema do aparelho atende ao requisito mínimo do aplicativo. A versão mínima indicada é Android 7.0, e a versão atual informada é a 3.20.14. Em um aparelho antigo, o sistema pode ser o verdadeiro limite, não necessariamente a aplicação. Se a instalação falhar, se o programa fechar logo ao abrir ou se uma tela ficar incompatível, atualizar o sistema quando possível é uma tentativa mais sensata do que repetir a instalação sem mudar nada.
O aplicativo é gratuito e tem classificação livre, o que facilita a instalação para diferentes perfis de usuário. Ainda assim, “gratuito” não significa que o uso dispense uma relação contratual ou que todos os serviços financeiros estejam disponíveis dentro dele. Essa é uma diferença prática em relação a aplicativos de controle financeiro, que podem funcionar mesmo sem vínculo com um banco ou uma financeira.
Eu faria a instalação somente pela loja oficial do aparelho e confirmaria cuidadosamente o nome do desenvolvedor, Banco Bradesco SA. Em finanças, essa verificação simples é parte do uso responsável. Depois de instalar, evitaria compartilhar senha, códigos de acesso ou imagens de documentos em conversas informais. Se outra pessoa ajudar um familiar, o ideal é que ela oriente o processo sem assumir o controle das credenciais.
Como preparar um acesso menos sujeito a erro
Minha rotina seria instalar o aplicativo com o aparelho conectado a uma rede estável, abrir a aplicação sem alternar imediatamente entre vários programas e ler cada tela de identificação antes de confirmar. Se houver atualização disponível, eu priorizaria a versão mais recente antes de concluir que o serviço está indisponível. A versão atual pode corrigir incompatibilidades que uma instalação antiga apresentaria, embora uma atualização, por si só, não resolva falhas de cadastro ou de contrato.
Eu também evitaria fazer a primeira tentativa em uma situação urgente, como no meio de uma fila ou minutos antes de um vencimento. O melhor momento para testar o acesso é quando ainda existe tempo para corrigir uma senha, conferir um dado ou procurar atendimento. Esse cuidado é especialmente útil para quem acabou de receber um financiamento e ainda não sabe qual canal deve usar.
Uma dica menos óbvia é observar em qual etapa o processo falha. Uma mensagem que aparece antes do login aponta para uma questão diferente de uma tela que abre, mas não mostra o contrato. Anotar o texto exato da mensagem, sem fazer várias tentativas aleatórias, ajuda a explicar o problema depois. Eu evitaria tirar conclusões genéricas como “o aplicativo não funciona” quando o comportamento pode estar limitado a uma etapa específica.
Como recuperar o fluxo quando algo dá errado
Se a aplicação não abrir, eu começaria pelo básico: fechar e abrir novamente, conferir a conexão e reiniciar o aparelho. Em seguida, verificaria se há atualização disponível e se o sistema operacional continua compatível. Também vale confirmar se há espaço suficiente no aparelho para que a aplicação funcione corretamente. Essas providências são simples, mas eliminam uma parte considerável dos problemas que parecem ser falhas do serviço.
Se o aplicativo abrir, mas não concluir o acesso, eu revisaria os dados digitados com atenção e tentaria novamente sem copiar informações de fontes que possam inserir espaços extras. Não recomendaria apagar dados ou reinstalar imediatamente, porque isso pode remover configurações locais e obrigar a repetir etapas de acesso sem resolver a origem do erro. Reinstalar pode ser uma alternativa posterior, mas não deve ser o primeiro reflexo diante de qualquer dificuldade.
Quando o acesso funciona, mas o contrato não aparece, a situação pede mais cautela. Eu confirmaria se estou usando os dados associados ao titular correto e se o financiamento realmente pertence ao canal que estou consultando. Também evitaria criar cadastros repetidos para “forçar” a exibição do contrato. Em serviços financeiros, duplicar tentativas pode tornar a identificação mais confusa, principalmente quando há mais de um produto ou participante envolvido.
Se uma informação parece desatualizada, eu registraria o momento da consulta e compararia com os documentos que já tenho, sem tomar uma decisão financeira importante apenas com base em uma tela que não carregou completamente. O aplicativo pode ser útil como canal de acompanhamento, mas não elimina a necessidade de conferir valores, datas e condições no contrato ou em um atendimento oficial quando houver divergência.
Um fluxo de recuperação que considero prático é este:
- Identificar se o erro ocorre na instalação, na abertura, no acesso ou na visualização do contrato.
- Conferir conexão, compatibilidade do aparelho e atualização disponível.
- Revisar os dados digitados sem repetir tentativas de forma apressada.
- Anotar a mensagem exibida e o horário em que ocorreu.
- Procurar o canal oficial de atendimento quando a questão envolver contrato, cobrança, titularidade ou divergência de informação.
Essa sequência parece simples, mas tem uma vantagem importante: separa uma falha técnica de uma dúvida contratual. Eu não esperaria que reinstalar o aplicativo resolvesse um valor incorreto, uma parcela não reconhecida ou uma alteração que ainda depende de processamento. Nesses casos, o aplicativo pode apenas revelar o problema; a solução precisa vir do atendimento responsável pelo contrato.
Quando o problema não está no aplicativo
Nem toda dificuldade percebida dentro da aplicação é causada por ela. Uma contratação recente pode exigir atualização de registros, uma alteração pode depender de análise e uma informação pode estar vinculada ao titular ou ao contrato errado. Sem acesso ao contexto interno da instituição, o usuário só vê que algo não aparece, mas isso não prova que o programa esteja quebrado.
Eu teria atenção especial a situações envolvendo vencimento, cobrança, segunda via, quitação ou mudança de dados. Se há prazo envolvido, não deixaria a tentativa no aplicativo ser a única providência. Guardaria comprovantes, protocolos e capturas de tela sem expor dados desnecessários, e buscaria o atendimento oficial do Bradesco Financiamentos. O aplicativo pode agilizar uma consulta, mas não deve ser tratado como garantia de que uma solicitação foi concluída só porque uma tela foi aberta.
Essa distinção também responde a uma dúvida comum: o aplicativo substitui o atendimento humano? Para mim, não completamente. Ele pode ser o primeiro caminho para acompanhar o contrato, mas uma situação excepcional, uma contestação ou uma divergência que exige análise tende a precisar de suporte específico. O melhor uso é combinar a praticidade do celular com a documentação adequada, em vez de insistir indefinidamente em uma interface que não oferece a resposta necessária.
Outro cuidado é não confundir indisponibilidade temporária com bloqueio de acesso. Se o programa funciona em um momento e falha em outro, vale testar novamente mais tarde, desde que não exista urgência financeira. Se o problema persiste apenas com o meu usuário ou com um contrato específico, o atendimento pode esclarecer melhor do que uma nova instalação. Essa observação ajuda a evitar o ciclo de apagar, instalar e tentar de novo sem obter informação útil.
Para quem ele faz sentido no dia a dia
O melhor cenário que consigo imaginar é o de uma pessoa que financiou um veículo ou outro bem e quer manter o acompanhamento do contrato no celular, sem transformar cada consulta em uma busca por papéis. Por exemplo, ao organizar as contas do mês, eu poderia abrir o aplicativo para conferir a situação do financiamento e depois comparar essa informação com meu planejamento pessoal. Se surgisse uma divergência, já teria uma referência inicial para procurar o canal adequado, em vez de começar a conversa sem nenhum contexto.
Ele também pode ser útil para quem não usa com frequência o aplicativo bancário principal ou prefere separar as tarefas. Um canal dedicado reduz a mistura entre saldo de conta, cartão e financiamento. Essa separação, porém, tem um custo: para ter uma visão completa das finanças, eu ainda precisaria consultar outras ferramentas. Portanto, a aplicação funciona melhor como peça de uma rotina financeira, não como o centro dela.
O alcance é significativo, com mais de um milhão de instalações, e isso mostra que existe uma demanda real por esse tipo de acesso. Ainda assim, popularidade não muda o perfil do produto. Eu o recomendaria principalmente a titulares que precisam acompanhar um contrato do Bradesco Financiamentos e valorizam uma alternativa móvel ao atendimento tradicional.
Eu indicaria cautela para quem espera simulação detalhada, comparação entre bancos, gerenciamento de investimentos ou orçamento com categorias de gastos. Para essas necessidades, um aplicativo bancário amplo ou uma ferramenta de finanças pessoais seria mais apropriado. Também não escolheria esta aplicação como primeira opção para alguém que não possui contrato relacionado ao serviço, pois sua utilidade tende a ser limitada nesse caso.
Como ele se compara às alternativas mais comuns
Comparado a uma planilha, o aplicativo pode ser mais conveniente para consultar o relacionamento com o contrato, porque evita organizar manualmente cada informação. A planilha, por outro lado, é melhor para projetar o orçamento da família, somar despesas de diferentes instituições e testar cenários. Eu usaria os dois de forma complementar: a aplicação para a referência contratual e a planilha para decidir como essa obrigação se encaixa no mês.
Em relação ao aplicativo bancário completo, a vantagem aqui é a concentração no financiamento. A desvantagem é a visão estreita. No banco principal, posso acompanhar vários produtos em um só ambiente; no Bradesco Financiamentos, a experiência tende a ser mais direcionada ao contrato. A escolha depende do objetivo: resolver uma consulta específica ou administrar toda a vida financeira.
Já o atendimento por telefone ou presencial pode parecer mais lento, mas continua sendo superior quando há uma questão que exige explicação, negociação ou confirmação formal. O celular ganha em conveniência para consultas rotineiras; o atendimento humano ganha quando a situação foge do caminho normal. Eu não trataria essa comparação como uma disputa em que um canal elimina o outro.
O fato de ser gratuito é um ponto positivo para testar a proposta sem custo de aquisição. Mesmo assim, o valor real depende de o aplicativo economizar tempo no meu caso. Se cada consulta termina em uma ligação por causa de falhas de acesso ou ausência de informação, a vantagem diminui. Por isso, eu avaliaria a experiência depois de algumas tentativas reais, não apenas pela instalação bem-sucedida.
Minha conclusão sobre o uso
Depois de considerar o foco e os possíveis pontos de atrito, minha opinião é favorável com ressalvas. O aplicativo cumpre melhor o papel de canal dedicado para quem já possui um contrato de financiamento e quer começar uma consulta pelo celular. A classificação livre e o preço gratuito tornam o teste simples, enquanto a compatibilidade com Android 7.0 amplia o acesso a aparelhos que não são recentes.
Ao mesmo tempo, eu não o apresentaria como uma solução financeira completa. A nota média de 3,8 mostra que a experiência não é uniforme, e problemas de login, atualização ou sincronização podem exigir paciência. O usuário precisa saber identificar quando está diante de uma falha técnica e quando está diante de uma questão contratual que depende do atendimento da instituição.
Minha recomendação prática é instalar somente pela loja oficial, confirmar Banco Bradesco SA como desenvolvedor, testar o acesso com antecedência e manter documentos e protocolos organizados. Se o contrato aparecer e as consultas forem diretas, o aplicativo pode se tornar um atalho útil para a rotina. Se a necessidade envolver planejamento amplo, comparação de crédito ou resolução de uma divergência complexa, eu escolheria uma ferramenta complementar ou o atendimento oficial.
Em resumo, Bradesco Financiamentos vale mais pela especialização do que pela variedade. Ele é uma escolha coerente para o titular que quer acompanhar seu contrato sem recorrer sempre a canais tradicionais, mas não é a melhor opção para quem procura um gerenciador completo de dinheiro. O ponto decisivo é usar o aplicativo como canal de acompanhamento, não como substituto de todo o relacionamento financeiro.
Perguntas frequentes
O que é o Bradesco Financiamentos e para que ele serve?
O Bradesco Financiamentos é uma solução voltada à consulta e ao gerenciamento de contratos de financiamento, especialmente de veículos. Pelo aplicativo ou pelos canais digitais disponíveis, o cliente pode acompanhar parcelas, verificar vencimentos, consultar informações do contrato e acessar serviços relacionados ao financiamento. A disponibilidade de cada recurso pode variar conforme o tipo de contrato e o perfil do usuário.
É seguro usar o aplicativo Bradesco Financiamentos?
O aplicativo utiliza mecanismos de autenticação e proteção de dados para ajudar a preservar as informações financeiras do cliente, mas a segurança também depende dos cuidados do usuário. Baixe o app somente pelas lojas oficiais, mantenha o sistema atualizado e nunca informe senha, código de acesso ou token a terceiros. Desconfie de links recebidos por mensagens e confirme qualquer contato pelos canais oficiais.
Posso consultar parcelas, vencimentos e segunda via do boleto pelo aplicativo?
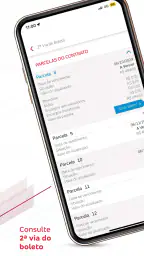
Em geral, o aplicativo permite consultar dados do contrato, visualizar parcelas e verificar informações de pagamento, podendo também oferecer opções relacionadas à segunda via do boleto ou ao código para pagamento. Entretanto, os recursos disponíveis podem mudar de acordo com o contrato, a situação das parcelas e atualizações da plataforma. Antes de pagar, confira sempre beneficiário, valor e data de vencimento.
O Bradesco Financiamentos permite antecipar parcelas ou quitar o contrato?
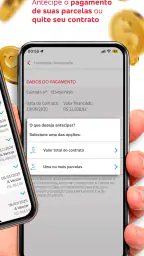
A possibilidade de antecipar parcelas, solicitar quitação ou consultar o saldo devedor depende das condições do financiamento e dos serviços liberados para cada cliente. Quando essa opção estiver disponível, o aplicativo ou o canal oficial poderá apresentar instruções, valores e eventuais descontos aplicáveis. É importante analisar o cálculo exibido antes de confirmar e guardar o comprovante da solicitação ou do pagamento.
O aplicativo Bradesco Financiamentos funciona para qualquer cliente e tipo de financiamento?
Nem todos os usuários terão acesso exatamente às mesmas funções. A compatibilidade pode depender de o cliente possuir um contrato ativo, do produto contratado, da instituição responsável pelo financiamento, do sistema operacional e dos dados cadastrados. Caso o contrato não apareça ou o acesso apresente erro, verifique se os dados estão corretos, atualize o aplicativo e procure o suporte pelos canais oficiais do Bradesco.